
Дедалі більше людей, наближаючись до пенсійного віку, наважуються на сміливі фінансові кроки: купують будинки в горах чи заздалегідь бронюють кемпери. Чи варті такі мрії фінансових ризиків, і коли вони виправдовують себе, а коли призводять до банкрутства?
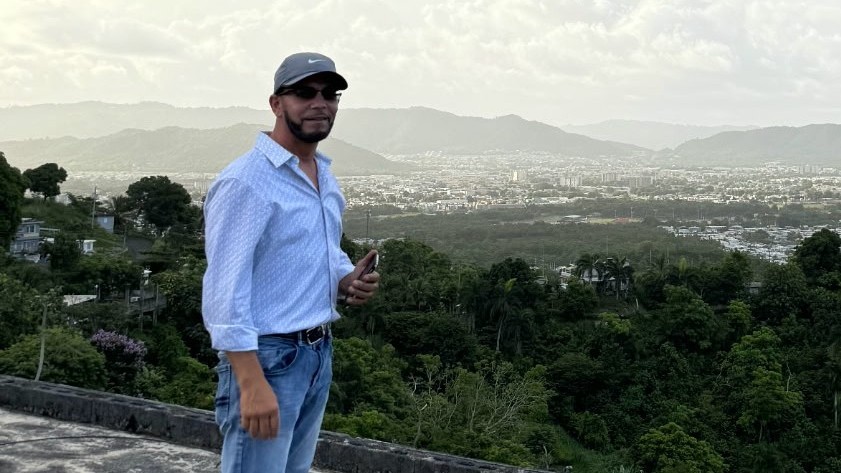
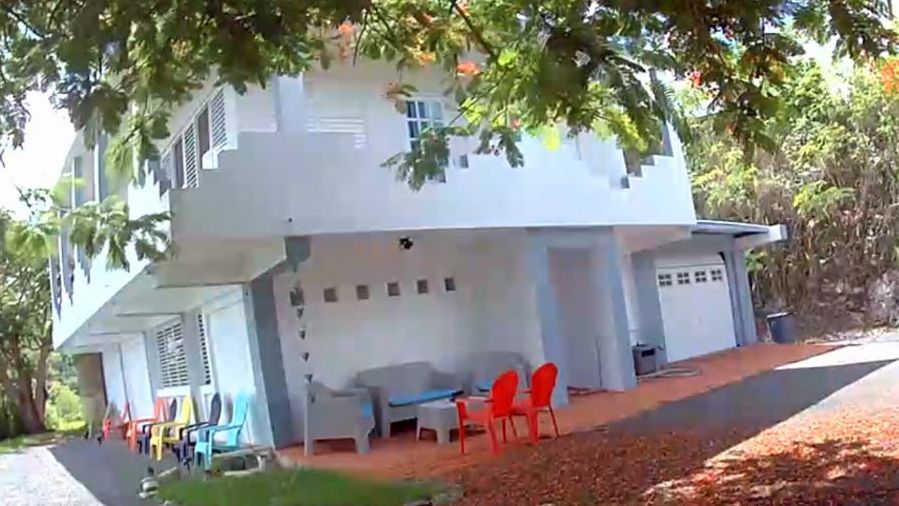
Ерік Рівера завжди знав, що його пенсія включатиме будинок у горах Пуерто-Ріко. Тому, замість того, щоб чекати десять-п’ятнадцять років, він придбав будинок своєї мрії, ще будучи працевлаштованим.
Це означає дві іпотеки, але Ерік досі може робити внески до свого 401(k). Хоча життя стане трохи скромнішим, коли він вийде на пенсію, він матиме два будинки, які, як він сподівається, зростуть у ціні, та чіткий план, де він проведе свої золоті роки.
Це нетрадиційний шлях? Можливо. Адже зазвичай люди заощаджують гроші на пенсійних рахунках з податковими пільгами, виходять на пенсію, а вже потім починають нову главу.
Для Рівери передплата частини його пенсійних витрат не тільки дає йому душевний спокій, але й можливість передати спадок своїм дорослим дітям. Коли він вийде на пенсію, вони успадкують його нинішній будинок, а після його смерті – будинок для пенсійного відпочинку.
«Навіть якщо я помилюся, цьому не можна призначити ціну, — каже Рівера. — Я вже знаю, де хочу вийти на пенсію, і через десять років це місце може стати мені не по кишені».
Зростаюча тенденція передплати пенсійних мрій
Однак, не лише пенсійні будинки люди оплачують заздалегідь.
Напередодні виходу на пенсію вони купують нові автомобілі, побоюючись, що не зможуть отримати найкращі умови фінансування, коли перестануть отримувати зарплату. Або ж придбають кемпер, щоб заохотити себе до подорожей країною на пенсії, чи переобладнають свої будинки, щоб залишатися у власному житлі в літньому віці.
Деякі люди переїжджають до пенсійних спільнот задовго до того, як припиняють працювати, щоб підготуватися до цього етапу життя.
Але чи є це найкращим підходом з точки зору управління статками? Чи не краще було б інвестувати ці гроші в інше місце?
Відповідь: це залежить.
Коли передплата пенсійних мрій має сенс
Дійте, каже Денні Артаче, президент і генеральний директор Artache Financial Group, якщо покупка відповідає певним критеріям.
По-перше, ви повинні мати можливість собі це дозволити. Якби Рівера придбав будинок у Пуерто-Ріко, але в результаті не зміг би оплачувати свою першу іпотеку, Артаче б сказав: «Не робіть цього».
Але Рівера може собі це дозволити і планує повністю погасити свій пенсійний будинок до того, як перестане працювати. Після цього його діти візьмуть на себе виплату першої іпотеки, а він житиме без іпотеки, що значно полегшить фінансовий тягар на пенсії.
«Коли ви запитуєте себе: “Чи варто?”, запитайте також: “Чи можу я собі це дозволити?”», — каже Артаче. «Не витрачайте останні гроші на здійснення примарної мрії».
Вартість фінансування та амортизація — це інші фактори, які слід враховувати. Якщо ваша мрія — подорожувати країною в кемпері після виходу на пенсію через п’ять років, і ви хочете стимулювати себе, купивши його заздалегідь, постає питання витрат на утримання.
Якщо вам доведеться платити відсотки за кредитом, щоб реалізувати це зараз, або якщо кемпер нічого не коштуватиме, коли ви нарешті ним скористаєтеся, можливо, краще почекати. Ви можете заощадити гроші, уникнувши відсоткових платежів, і пізніше придбати сучаснішу модель.
Існує також питання інвестиційної прибутковості. У випадку Рівери, він придбав нерухомість, яка потенційно може зрости в ціні. Це може бути не так, якщо ви передплатили човен чи кемпер.
Деяких людей не хвилює, чи є передплата частини їхньої пенсійної мрії найрозумнішим фінансовим кроком; для них це питання душевного спокою, а це може бути безцінним.
«Якщо ви можете дозволити собі душевний спокій, робіть це», — каже Артаче.
Спробуйте «на смак»
Приємно мати мрію і бажання оплатити її заздалегідь, але є багато факторів, які можуть піти не так, застерігає Майкл Памфрі, радник з питань багатства в Tanglewood Total Wealth Management.
«Одна з важливих речей, яку слід враховувати, коли ми ведемо людей до наступного етапу життя, — це мати уявлення про те, як може виглядати пенсія, але також і про те, що ці уявлення можуть змінюватися з часом», — сказав Памфрі.
Рівера може хотіти жити в Пуерто-Ріко зараз, але хто знає, чи захоче він того ж через десять років, каже Памфрі. Якщо він передумає, йому доведеться мати справу з продажем нерухомості та потенційними збитками.
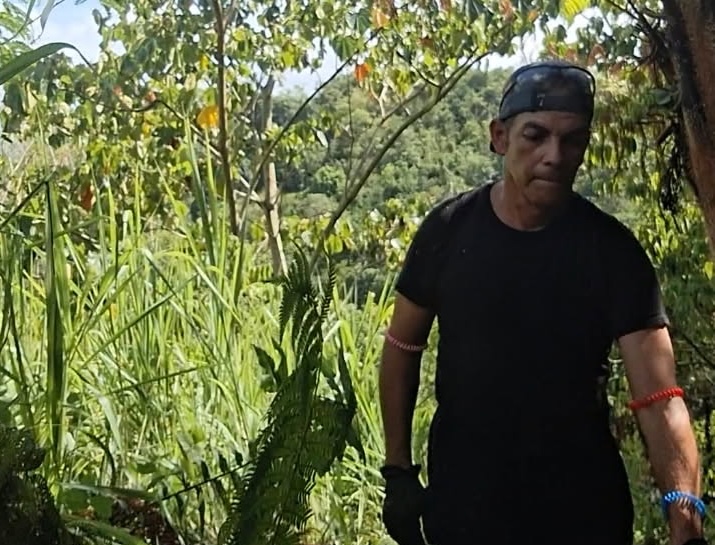
Замість того, щоб повністю вкладатися, Памфрі рекомендує підхід «спробувати на смак», який передбачає невеликі кроки.
«Замість того, щоб купувати будинок на Карибах чи кемпер зараз, можливо, варто орендувати Airbnb або кемпер на кілька тижнів на рік протягом кількох років і подивитися, чи вам це подобається», — каже він. «Навіть люди з грандіозними ідеями про те, як вони хочуть витратити всі ці гроші, вирішують: «це не для мене».
Оцініть свої мотиви
Зрештою, ваш мотив визначить, чому ви передплачуєте пункт зі свого пенсійного списку. Для Рівери це бажання вийти на пенсію в місці, про яке він завжди мріяв, і передати його дітям, а можливо, і онукам. І він не проти, якщо це не принесе йому величезних прибутків.
Для когось іншого це може бути менше про спадок та місце, а більше про час, проведений із родиною.
«Я завжди кажу людям, щоб вони оцінили, що для них справді цінне, що важливіше, і переконалися, що вони це пріоритезують у своїх витратних рішеннях», — сказав Памфрі.