
Якщо ви належите до “покоління сендвіча”, то, ймовірно, допомагаєте батькам, що старіють, з медичними витратами, а дорослим дітям — з витратами на життя. Це може поставити під загрозу ваші власні пенсійні заощадження. Ось як дбати про свою родину, не жертвуючи власним майбутнім.
Ви, мабуть, відчували розрив між необхідністю оплачувати медичні рахунки батьків, допомагати дитині, яка вже стала дорослою, з платежем за автомобіль, і одночасно намагатися заощаджувати на власну пенсію. Ви не самотні.
Мільйони американців, які належать до “покоління сендвіча”, стикаються з цими фінансовими та емоційними викликами.
Кілька нещодавніх статистичних даних підкреслюють масштаби проблеми:
- За даними дослідження “Caregiving in the US Research Report 2025”, кожен четвертий дорослий є опікуном, і приблизно 29% з них підтримують одночасно дітей та дорослих, що старіють.
- Рекордні 19% дорослих віком від 25 до 34 років проживають зі своїми батьками чи дідусями/бабусями, згідно з даними John Burns Research and Consulting.
Чому це відбувається зараз?
Багато людей середнього віку стикаються з сукупністю різних тисків:
- Батьки, що старіють, живуть довше.
- Більше дорослих дітей залишаються фінансово та емоційно залежними.
- Ви все ще маєте керувати своєю кар’єрою та готуватися до виходу на пенсію.
- Фінансові труднощі, такі як інфляція та несподівані витрати, можуть створювати додатковий тягар.
Через це багато дорослих середнього віку не в змозі витримати фінансовий удар.
Навіть знаменитості не застраховані. У статті 2025 року від The Hollywood Reporter Тіна Фей описувала, як жити під одним дахом з дітьми та батьками, що старіють, як це чудово, але водночас це “відбирає багато сил”.
Які виклики створюють батьки, що старіють?
Головною турботою для батьків, що старіють, є медичні витрати. Однією зі стратегій є переконатися, що вони мають відповідний план медичного страхування. Наприклад, Medicare Advantage може допомогти значно обмежити витрати з власної кишені.
Вартість проживання в будинку для людей похилого віку є ще однією проблемою. Якщо це можливо, попросіть батьків переїхати до вас чи іншого члена родини, щоб зменшити або повністю усунути цю витрату. Створіть мережу братів/сестер, інших родичів та близьких друзів, які можуть допомагати з обов’язками догляду, замість того, щоб платити за домашню медичну допомогу.
Інші нематеріальні ресурси, які ви можете надати, це час, транспорт та приготування їжі. Розподіл такого навантаження заощаджує гроші і часто може зміцнити родинні зв’язки. Також варто дослідити, які державні чи громадські ресурси можуть бути доступні. Багато родин не усвідомлюють, яку фінансову допомогу можуть надати програми, доки не дослідять ці можливості.
Які виклики створюють дорослі діти?
Для дорослих дітей проблема часто полягає не стільки в окремій витраті, скільки в межах. Якщо ваша дитина фінансово залежить від вас, але не має чіткого шляху до незалежності, можливо, настав час допомогти їй його прокласти — чи то пошук роботи, складання бюджету для власної квартири, чи створення фонду екстреної допомоги.
Проведіть чесну розмову про гроші та очікування зі своєю дитиною. Це може бути некомфортно, але часто необхідно для довгострокового успіху як її, так і вашого.
Вам також може знадобитися навчитися говорити “ні”, що ніколи нелегко для батьків. Це нормально, якщо вони трохи спіткнуться, стаючи більш незалежними. Так ми всі вчимося.
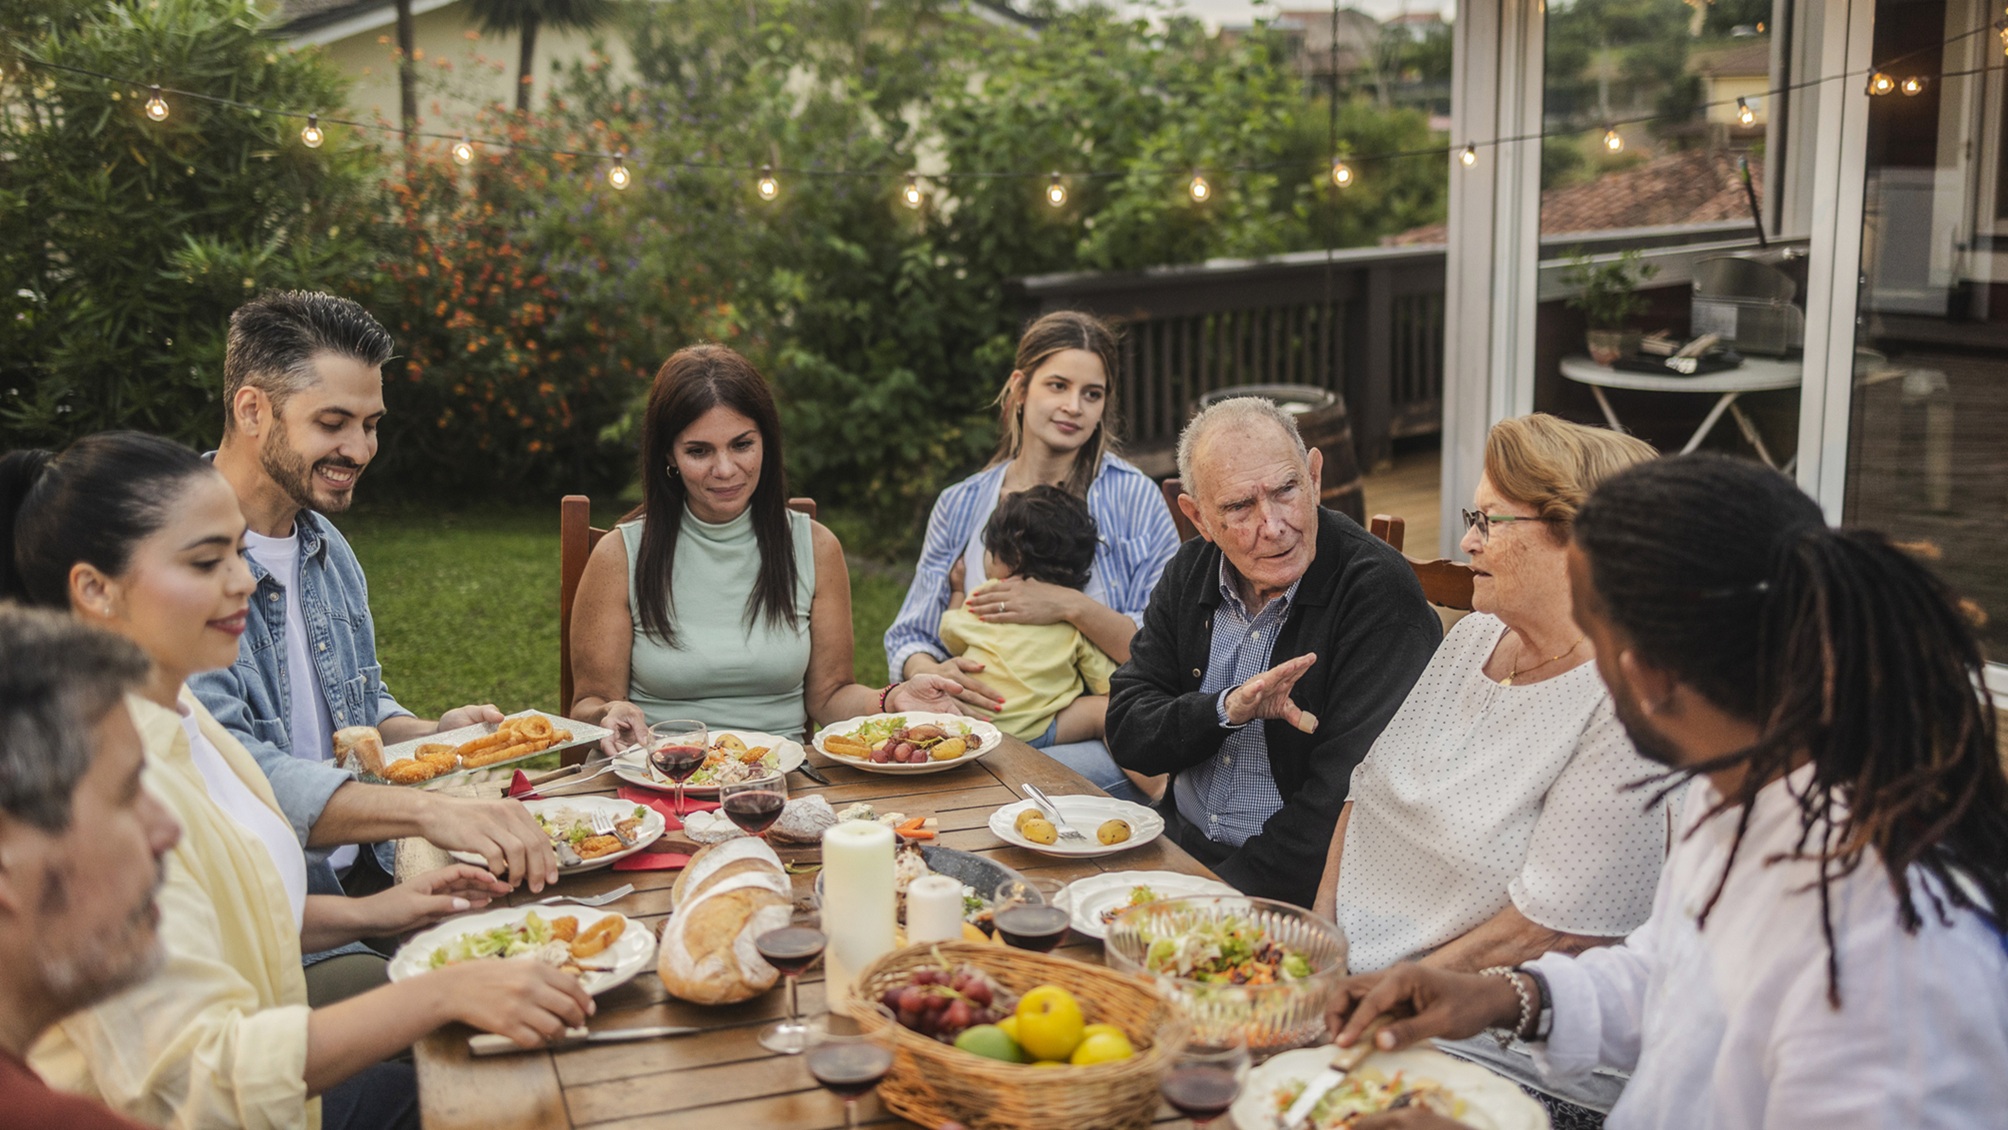
Розгляньте способи підтримки ваших дітей, які не виснажуватимуть ваш банківський рахунок. Наприклад, догляд за онуками замість оплати дитячого садка — це приклад, який приносить користь усім. Ви також можете заощадити на витратах на харчування, влаштовуючи великі родинні обіди принаймні раз на тиждень. Не забувайте відзначати маленькі перемоги, щоб допомогти їм нарощувати впевненість.
Як це впливає на вашу пенсію?
Хоча спокусливо скористатися вашими пенсійними заощадженнями, щоб допомогти членам сім’ї, пам’ятайте, що ви витратили десятиліття на накопичення свого “гнізда”. Після того, як ці кошти витрачені, майже неможливо відновити їх у значущому обсязі, оскільки час — це один із ресурсів, який ви не можете отримати назад.
Додатково, ваші діти можуть не мати можливості відповісти вам тим самим, коли ви станете батьками, що старіють.
Обґрунтована порада в більшості ситуацій — пріоритезувати власне здоров’я та ставитися до пенсійних заощаджень як до останнього засобу допомоги сім’ї, а не як до першої реакції. Це не означає, що ви не повинні допомагати своїй родині — вам потрібно шукати альтернативні способи підтримки.
Куди рухатися далі?
Вивести емоції з фінансових рішень важко, але необхідно. Намагайтеся підходити до кожного рішення з ясною головою та спирайтеся на свого фінансового консультанта, щоб відокремити те, що здається терміновим, від того, що є стійким.
Разом ви зможете розглянути свої варіанти та розробити план, який збалансує турботу про людей, яких ви любите сьогодні, із захистом пенсії, яку ви так старанно будували для завтра.
Пов’язаний контент:
- Чи справді вам можуть платити за догляд за батьками, що старіють?
- Я фінансовий консультант: ось мій посібник для виживання “покоління сендвіча”
- Чи ставите ви себе на останнє місце? Ціна може бути безпекою вашої пенсії
- Штучний інтелект може створити ідеальний план пенсійного забезпечення для клієнтів та фінансових професіоналів: ось де його знайти
- Тож ваш роботодавець не пропонує 401(k)? Це виклик, а не глухий кут
Ця стаття написана та представляє погляди нашого консультанта-дописувача, а не редакції Kiplinger. Ви можете перевірити записи консультантів в SEC або FINRA.
Теми: Adviser Intel, Діти та гроші
Чад Ваддупс
Віце-президент з управління статками, Mountain America Credit Union
Чад є віце-президентом з управління статками, де він керує командою консультантів, що надають фінансові консультації членам Mountain America Credit Union. Ченд здобув ступінь MBA в Університеті Бригама Янга (BYU) і є сертифікованим радником з пенсійного планування (CRPC). Маючи багаторічний досвід роботи у фінансовому секторі, Ченда запрошували виступати на різних конференціях та галузевих заходах, і він любить надавати інформативний контент з низки фінансових тем.