
Найкращий час для оформлення страховки на довготривалий догляд (Long-Term Care, LTC) — це, як правило, кінець п’ятого десятка. Однак, коли йдеться про планування для жінки, варто враховувати певні нюанси, відмінні від чоловічих.
Десять років тому поради щодо планування довготривалого догляду, які я надавав клієнтам, суттєво відрізнялися від сьогоднішніх. Сподіваюся, що за десять років роботи роботів зроблять вартість догляду значно дешевшою, не позбавивши нас при цьому роботи.
Натомість, перейдемо до головного.
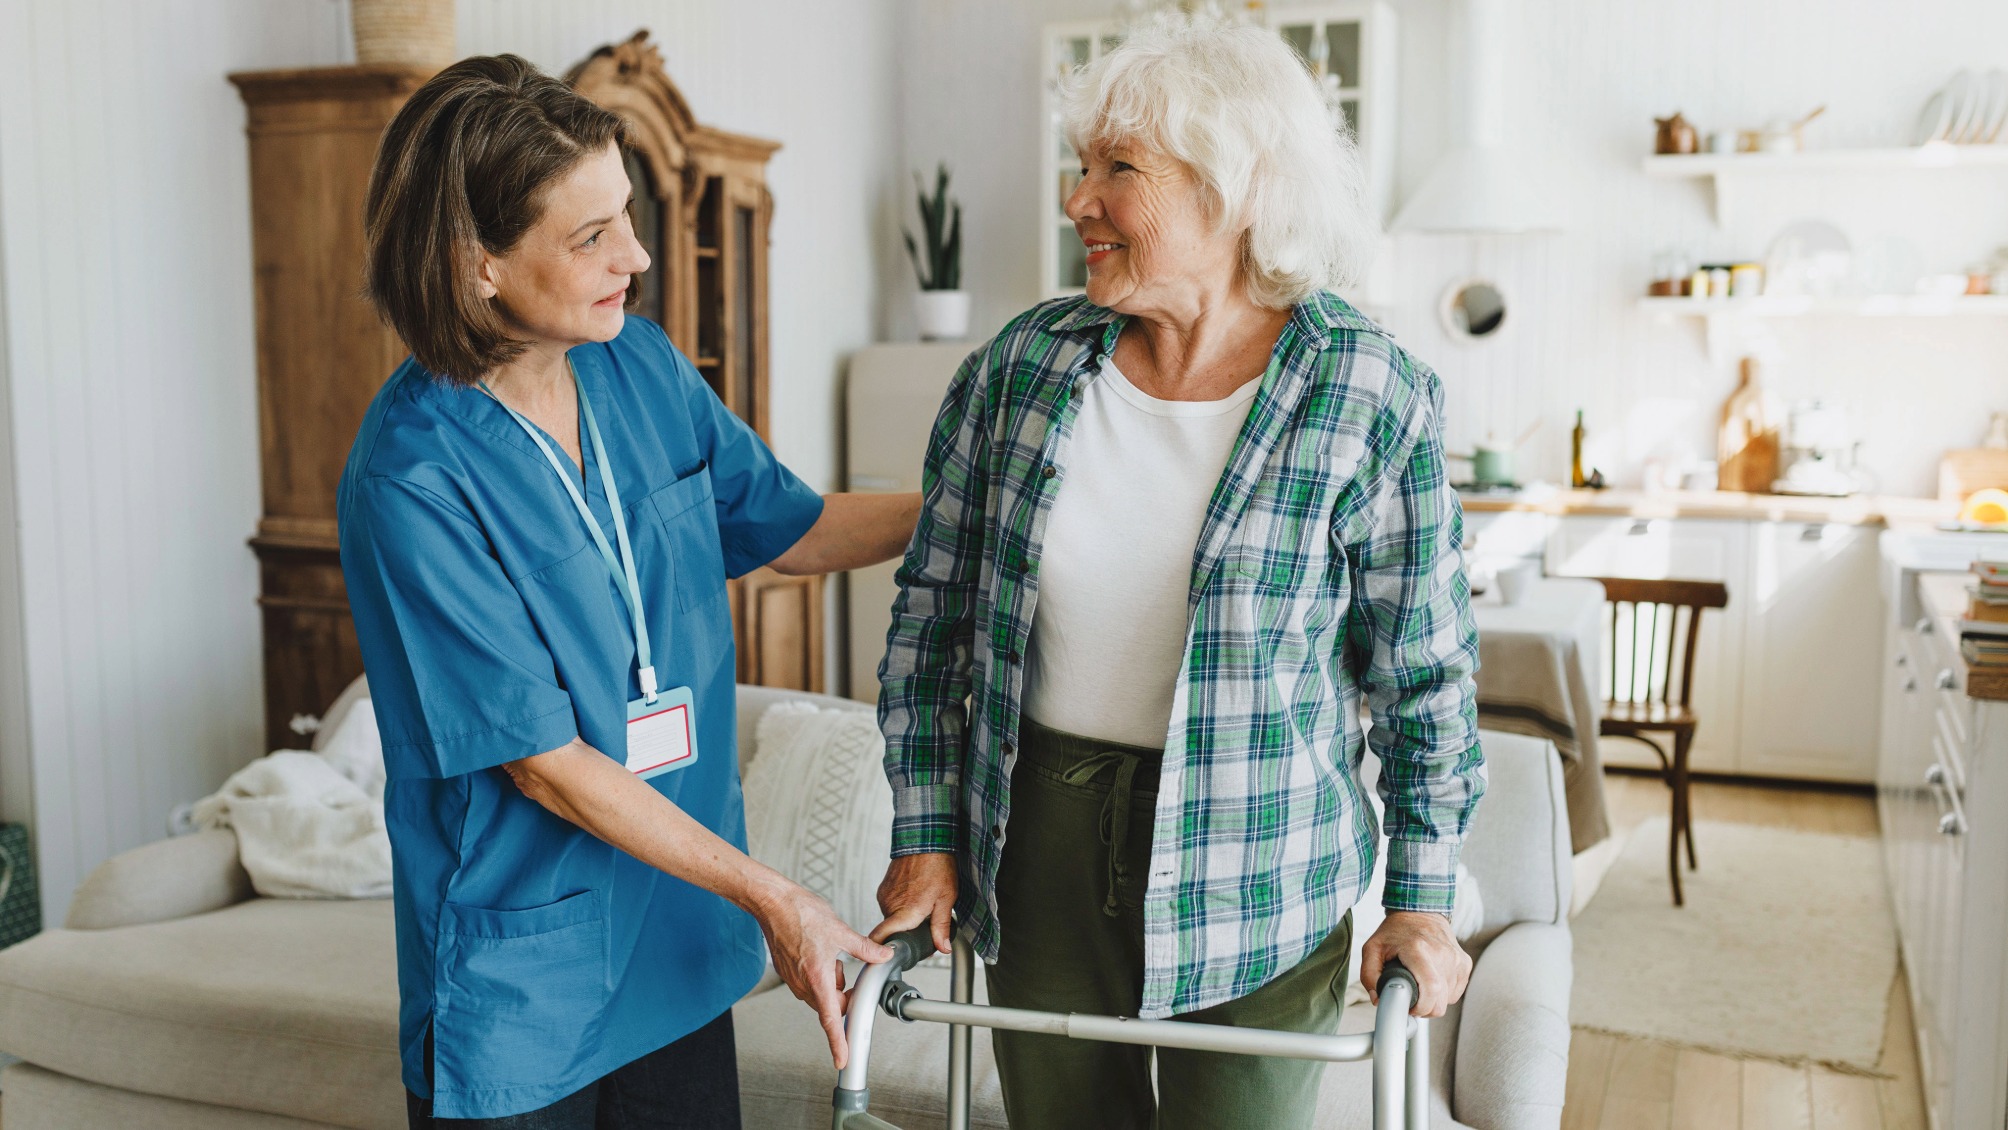
Як і в багатьох інших сферах фінансового планування, де жінки мають планувати інакше, ніж чоловіки, ключову роль відіграє тривалість життя. Жінки, як правило, живуть довше за чоловіків. Через це, одружена жінка часто стає головною опікункою свого чоловіка.
Після його смерті, хтось має подбати про неї. Без чоловіка, який міг би її підтримати, вона змушена найняти когось або переїхати до спеціалізованого закладу.
Я часто жартую на курсах, які викладаю: якщо чоловік і дружина разом переїжджають до будинку для людей похилого віку, чоловік, швидше за все, зненавидить це місце і невдовзі помре. Дружина ж знайде нових друзів і житиме довго.
Цифри це підтверджують. За даними Американської асоціації страхування довготривалого догляду (American Association for Long-Term Care Insurance), понад 70% мешканців будинків для літніх людей – це жінки.
Першочергові цілі: термін та сума виплат
Згідно з LongTermCare.gov, жінкам в середньому потрібно 3,7 року догляду, тоді як чоловікам – 2,2 року. Багато нових гібридних полісів LTC більше покладаються на пул коштів, тобто загальну суму покриття, аніж на конкретну кількість років.
Термін “довготривалий догляд” є досить широким. Він часто починається з допоміжного догляду (custodial care), коли хтось приходить додому, щоб допомогти з приготуванням їжі, прибиранням та пересуванням. Для жінок він частіше закінчується кваліфікованим медичним доглядом (skilled nursing care).
Як ви можете собі уявити, ці два рівні догляду коштують дуже по-різному.
Це друге коригування, яке я б зробив: незалежно від того, чи це пул коштів, чи щомісячна виплата, я б збільшив суму для жінок, спираючись на раніше наведену статистику: 70% мешканців будинків для літніх людей – це жінки.
Наступний крок: додаток про інфляцію
Я написав більше колонок, ніж хотів би зізнатися, про інфляцію за останні чотири роки. Це не зовсім те, чим я уявляв себе в дитинстві, коли мріяв стати професійним спортсменом. Цей аспект не є винятком: не ігноруйте додаток про інфляцію (inflation rider) на полісі LTC.
Це особливо важливо для жінок, які, ймовірно, опиняться в закладах пізніше в житті.
Ви бачили, як інфляція може знецінити ваші заощадження за останні кілька років. Те саме стосується й сфери довготривалого догляду. Чим довше ви плануєте використовувати поліс, тим важливішим стає додаток про інфляцію – 3% проти 5% протягом тривалого періоду призводять до дуже різних сум.
Прості відсоткові додатки щодо інфляції порівняно з додатками, що враховують складні відсотки (compounding interest), також матимуть значно відмінні показники через 25 років.
Висновок
Ми завжди починаємо з фінансового плану, щоб визначити, чи взагалі потрібне покриття довготривалого догляду. Для людей зі значними статками та відносно низькими витратами, можливо, не буде проблем оплатити його з власної кишені.
Перш за все, оцініть свої потреби. Якщо потреба існує, виміряйте її та розробіть поліс, який їй відповідатиме.
Так само, як ви б не купували костюм, пошитий для когось іншого, ви не повинні купувати поліс довготривалого догляду, який вам не підходить.