
Чи вартий ваш фінансовий радник 1% комісії за пенсійне забезпечення?
Комісія радника у 1% завжди коштувала більше, ніж просто управління інвестиціями. На порозі 2027 року, коли ШІ трансформує галузь, ось за що варто платити.
Коли Citicorp і Travelers Group об’єдналися в 1998 році, нова фірма найняла дизайнерку Паулу Шер для створення свого логотипу. Вона намалювала його — той самий логотип, що використовується й сьогодні — під час першої зустрічі, на серветці, за кілька хвилин. Рахунок склав 1,5 мільйона доларів.
На запитання, як малюнок може коштувати цілий статок, Шер дала відповідь, яка стала знаменитою у дизайнерських колах: на малювання пішло кілька секунд, але вчитися малювати так швидко довелося понад тридцять років. Клієнт платив не за хвилини. Він платив за все, що зробило ці хвилини можливими.
Варіант цього аргументу зараз набирає обертів у сфері фінансових консультацій. Технології роблять інформацію, яку ви раніше отримували від професіонала, легкодоступною, а значну частину роботи фінансового радника — швидшою для виконання.
Дослідження Credit Karma від Intuit за 2025 рік показало, що 66% людей, які використовують генеративний ШІ, зверталися до нього за фінансовими порадами, а серед користувачів поколінь міленіалів та Gen Z цей показник зріс до 82%.
Більшість радників стягують щорічну плату, що дорівнює відсотку від активів, якими вони керують. Згідно з дослідженням Kitces Research за 2024 рік, приблизно 92% використовують модель управління активами (AUM) у тій чи іншій формі. А опитування Envestnet показує, що середня комісія AUM становить 0,96%, що еквівалентно приблизно 960 доларам на рік за кожні 100 000 доларів у вашому портфелі.
З інструментами, які зараз допомагають як інвесторам, так і радникам здійснювати традиційні фінансові операції, пенсіонери, які виписують цей щоквартальний чек, можуть запитувати себе:
Чи 1% комісії все ще вартий того?
Чого очікувати за 1% ваших активів?
Хоча комісія радника вираховується з вашого інвестиційного портфеля, те, що вона купує, зазвичай виходить далеко за межі управління інвестиціями. Дослідження Kitces показує, що в середньому лише 59% комісії AUM йде на управління інвестиціями. Решта покриває фінансове планування та роботу, пов’язану з ним.
Метт Ченсі, сертифікований фінансовий планувальник (CFP®) і засновник Tax Alpha Companies, каже, що цей розподіл є ключовим. «Комісія ніколи не була справді про управління інвестиціями», — сказав він. «Вона була про людину навпроти вас, коли все йде не так».
На його думку, найцінніше, що робить радник, — це не побудова портфеля. Це утримання клієнта від найгіршого кроку в найгірший момент, наприклад, продажу на дні ринкової корекції.
Насправді, дослідження Vanguard “Adviser’s Alpha” (PDF) намагається кількісно оцінити це, оцінюючи, що кваліфікований радник може додати приблизно 3% річних чистих прибутків, при цьому поведінкове консультування є найбільшою складовою, що становить до 1,5%.
Радники зазначають, що список того, що покриває комплексна комісія, довгий, і більшість цього не має відношення до вибору фондів. Залежно від вашої ситуації, кажуть вони, це може включати проактивне податкове планування та вибір часу для конвертації Roth, стратегії зняття коштів, рішення щодо соціального забезпечення та Medicare, а також координацію спадщини та бенефіціарів.
Синтія Сфорца, CFP® і засновник Lucidity Wealth Advisors, каже, що вона перевіряє все: від правильності вказаних бенефіціарів до того, чи має клієнт поліс страхування відповідальності, який, ймовірно, йому потрібен.
“Якщо ви платите 1% тільки за управління інвестиціями, то ви точно переплачуєте.” Якщо це купує все інше, “тоді так, це того варте”. — Синтія Сфорца
Чи означає ШІ дешевше, чи просто краще?
Радники добре усвідомлюють, що ШІ може змінити ціноутворення у своїй галузі. Дані Morningstar показують, що 56% зараз очікують, що генеративний ШІ матиме значний вплив на бізнес, і вони вважають безкоштовні або недорогі альтернативи, такі як ШІ, другою найбільшою загрозою для своїх доходів, поступаючись лише конкуренції з боку інших фірм.
Однак ціна може залежати від розриву між тим, що радники вважають вартістю своєї роботи, і тим, що інвестори готові за неї платити. Коли Morningstar запитав людей, скільки вони готові платити раднику за годину, ця цифра різко впала, як тільки з’явився ШІ. За персоналізовані рекомендації інвестори заявили, що готові заплатити 102 долари за радника, який працює самостійно, але лише 68 доларів — за того, хто використовує ШІ.
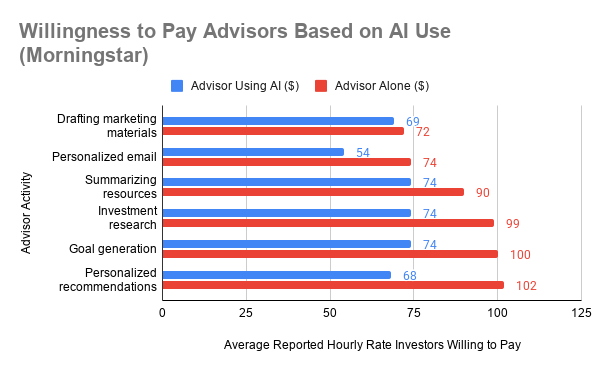
Ця діаграма висвітлює класичну психологічну пастку: інвестори часто ототожнюють час, витрачений професіоналом, з цінністю, вимагаючи знижки за ефективність, навіть якщо фактична порада є кращою.
Радники заперечують, що ШІ змінює роботу, але не знижує її цінності. «Зараз ШІ виконує дослідження та аналіз, які раніше займали у молодшого планувальника три дні», — сказав Ченсі. «Це не робить радника дешевшим. Це звільняє радника для виконання більшої кількості роботи, яка виправдовувала комісію з самого початку».
Сфорца застерігає від припущення, що будь-хто може просто провести планування самостійно. Вона порівнює це з написанням коду за допомогою інструменту ШІ, де професіонал і новачок отримують дуже різні результати від одного й того ж програмного забезпечення, тому що професіонал знає, що запитувати.
«Багато нефахівців не знають усього контексту, який слід включити в запитання, — сказала вона, — і вони можуть навіть не знати, які питання їм слід ставити».
Ризик проявляється в цифрах: у тому ж опитуванні Intuit Credit Karma 80% людей, які діяли за фінансовими порадами ШІ, заявили, що це покращило їхню ситуацію, але 52% також сказали, що це призвело до поганого рішення.
Марк Станкато, CFP® і засновник фірми з фіксованою ставкою VIP Wealth Advisors, розглядає ШІ як підвищення планки, а не як знижку. «Це підвищує стандарт», — сказав він. «Якщо ШІ заощаджує мені дві години підготовки до зустрічі, це не дві години, які я залишаю собі. Це дві години, які я реінвестую у глибше планування».
Більшість клієнтів, здається, хочуть саме так. Лише 38% заможних інвесторів відчувають себе хоча б частково комфортно з ШІ у фінансових стосунках, згідно зі звітом Cerulli за лютий 2026 року.
Чи має 1% комісії сенс для кожного портфеля?
Відсоток від активів — це найпоширеніший спосіб оплати послуг радників, але далеко не єдиний. Фіксовані або абонентські комісії передбачають певну суму грошей незалежно від розміру портфеля. Погодинні та проектні комісії працюють як рахунок від юриста, корисні для одноразового запитання або одного плану. Ретрейнери об’єднують планування та управління в річну суму.
Важливо, чи відповідає структура роботі, яка вам насправді потрібна. Це аргумент Станкато на користь встановлення фіксованої комісії.
Більший портфель, стверджує він, не обов’язково означає складніше життя. «Пенсіонер з портфелем у 5 мільйонів доларів, інвестованим у три індексні фонди, може потребувати менше поточного планування, ніж людина з 1,5 мільйона доларів, опціонами на акції, орендною нерухомістю, складними податками та потребами у плануванні спадщини», — сказав він. «Проте за традиційною моделлю AUM, перший клієнт міг би легко заплатити втричі-вчетверо більше».
Радники, які стягують плату від активів, не зовсім не погоджуються. Ченсі зазначає, що більші домогосподарства, як правило, мають більшу податкову експозицію та потребують більшої координації, тому робота може непомітно випереджати комісію, а не відставати від неї. І більшість фірм AUM вже використовують прогресивні шкали, які знижують ставку зі зростанням балансу, тому клієнт з 4 мільйонами доларів може платити ближче до 0,8%, а не 1%, згідно з Kitces.
У будь-якому випадку, варто порівнювати витрати з вашою власною ситуацією, а не задовольнятися середнім показником.
Отримуйте експертні стратегії пенсійного забезпечення та поради щодо способу життя на свою електронну пошту. Підпишіться на нашу безкоштовну розсилку Retirement Tips.
Як зрозуміти, чи ваші гроші витрачені з користю
1. Ближче до кінця календарного року запитайте свого радника про наступний рік.
Ченсі пропонує одне діагностичне запитання: запитайте свого радника, що він робить прямо зараз, до завершення року. Пізня осінь — це час для проактивної податкової роботи. Восени проводиться проактивна податкова робота, коли визначаються розміри конвертацій Roth та управляються прибутки та збитки до закриття року. Радник з детальною відповіддю виконує роботу. Той, хто не робить роботу? Ймовірно, він просто перебалансує портфель і приймає квартальні дзвінки, які зараз може відтворити ШІ.
IRS щойно опублікував офіційні податкові ставки на 2027 рік 5 листопада 2026 року, і ліміти пенсійних внесків на 2027 рік (наприклад, прогнозовані 25 000 доларів для 401(k) та 8 000 доларів для IRA) стають зрозумілими. Хороший радник повинен допомогти вам розробити план з урахуванням нових лімітів 2027 року.
Згідно з актом SECURE 2.0, державний Saver’s Match офіційно замінить Saver’s Credit з 1 січня 2027 року (відповідаючи 50% до 2 000 доларів кваліфікованих внесків для відповідних працівників). Чи маєте ви право? Радник також повинен допомогти вам з цим типом нещодавнього законодавства.
2. Перевірте, наскільки доступний ваш радник, коли вам потрібна допомога.
Тест Сфорци більш особистий і починається з доступності. “Чи можете ви зв’язатися зі своїм радником у розумні терміни, максимум один робочий день?” — запитує вона. Потім це переходить до довіри. “Чи відчуваєте ви, що вони справді піклуються про вас і допомагають вам керувати своїм багатством, чи вони просто виконують роботу? Чи мають вони цілісність? Вам ПОДОБАЄТЬСЯ їх?”
Це повертає нас до серветки. Citi не заплатив 1,5 мільйона доларів за п’ять хвилин роботи. Він заплатив за тридцять років, які зробили ці п’ять хвилин можливими. Комісія радника, чи то 1%, чи менше, може працювати так само. Якщо ШІ може обробляти цифри за секунди, то цифри ніколи не були найдорожчою частиною.
Ви платите за судження, щоб знати, що вони означають для вашого життя, і за когось, хто розуміє вас достатньо, щоб тримати вас у стійкості, коли це найважливіше. Питання ніколи не було в тому, скільки часу займає робота, а в тому, чи приводить вона вас туди, куди ви не могли б дістатися самостійно.
- Як вибрати фінансового радника для планування пенсії
- Пенсіонери завантажують акції: це мудро чи ризиковано?
- Як керувати ризиком довголіття на пенсії: 10 рішень
- Чи варто розділяти пенсійні рахунки між брокерами, щоб зменшити кіберризик?
Джерело: www.kiplinger.com