
5 речей, які варто обміркувати зараз, якщо ви плануєте вийти на пенсію у 2027 році
Щоб впевнено зустріти пенсію в наступному році, важливо негайно взятися за ці ключові завдання.
Вихід на пенсію у 2027 році означає зосередження на трьох ключових сферах: фінанси, охорона здоров’я та спосіб життя. Навіть якщо у вас є повний список справ для виходу на пенсію, вам потрібно почати вирішувати критичні завдання вже зараз, у 2026 році, щоб забезпечити свою готовність.
Що потребує вашої уваги? Варто почати з Соціального страхування, оскільки подання заяви на отримання виплат має важливі часові рамки та особливості відповідності критеріям, які не можна ігнорувати. Тісно пов’язані з цим правила реєстрації в Medicare, де правильне визначення термінів подання заяви є важливим, щоб уникнути прогалин у медичному покритті та потенційних штрафів за пізню реєстрацію.
Ось п’ять речей, які будь-хто, хто планує вийти на пенсію у 2027 році, повинен обміркувати вже зараз:
1. Сплануйте час отримання виплат із Соціального страхування
Подання заяви на отримання виплат із Соціального страхування — це легка частина. Важче вирішити, коли саме подавати заяву на виплати та зібрати всі необхідні документи.
Адміністрація соціального страхування (SSA) рекомендує подавати заяву на виплати за три місяці до місяця, коли ви хочете їх отримати. Вам також потрібно буде вирішити, чи подавати заяву онлайн, чи особисто у вашому місцевому відділенні Соціального страхування.
Правило дня народження Соціального страхування. Ваша дата народження визначає, коли ви маєте право подати заяву на отримання виплат. Це особливо важливо, якщо ви подаєте заяву раніше або в рік досягнення повного пенсійного віку (FRA). Ви повинні дотримуватися цього правила і не подавати заяву на виплати раніше, ніж дозволено, або раніше, ніж ви маєте право на повну виплату.
Адміністрація соціального страхування має кілька специфічних правил для тих, хто народився 1-го числа місяця, 1 січня та 29 лютого. Якщо ви підпадаєте під будь-яку з цих трьох категорій, ви будете використовувати іншу дату, ніж ваша фактична дата народження, для отримання виплат.
Перше число місяця: Якщо ви народилися першого числа місяця, Соціальне страхування визначить вашу виплату (і ваш повний пенсійний вік) так, ніби ваш день народження був у попередньому місяці. Це стосується тих, хто народився першого числа місяця з лютого по грудень, але не в січні.
Перше січня: Якщо ви народилися 1 січня, вашим місяцем народження буде грудень, а роком народження – рік, що передує вашому фактичному народженню.
29 лютого: Хоча ваш день народження буває раз на чотири роки, це не вплине на ваші виплати. Отже, хоча ваша фактична дата народження не настає щороку, настає місяць, і Адміністрація соціального страхування вважає лютий вашим місяцем народження.
2. Зрозумійте терміни реєстрації в Medicare
Це критично важливий крок, оскільки пропуск вікон реєстрації може призвести до довічних штрафів та затримок у покритті.
- Період початкової реєстрації (IEP): Ваш період початкової реєстрації в Medicare починається за три місяці до місяця, коли вам виповнюється 65 років, включає місяць, коли вам виповнюється 65, і закінчується через три місяці після місяця вашого народження. Наприклад, якщо вам виповнюється 65 років у червні 2027 року, ваше вікно реєстрації – з березня 2027 року по вересень 2027 року.
- Спеціальний період реєстрації (SEP): Якщо ви або ваш чоловік/дружина ще працюєте і маєте медичну страховку через роботодавця, коли вам виповнюється 65 років, ви можете мати право на SEP для реєстрації в Medicare після закінчення страховки від роботодавця. Це дозволяє уникнути штрафу за пізню реєстрацію.
3. Створіть детальний бюджет для виходу на пенсію
Перед виходом на пенсію вам потрібно чітко розуміти свої майбутні доходи та витрати.
- Відстежуйте свої витрати: Протягом кількох місяців відстежуйте свої поточні витрати, щоб отримати реалістичне уявлення про вартість свого способу життя.
- Оцініть витрати на пенсію: Деякі витрати зменшаться (на проїзд, робочий одяг), тоді як інші можуть зрости, наприклад, подорожі, хобі та охорона здоров’я. Загальне правило – планувати 70% до 85% вашого доходу до виходу на пенсію, але це може варіюватися.
- Оцініть свої джерела доходу: Підрахуйте всі потенційні джерела доходу, включаючи Соціальне страхування, пенсії, зняття коштів з 401(k) або IRA, а також будь-яку часткову роботу чи інші джерела.
4. Скоригуйте свій інвестиційний портфель
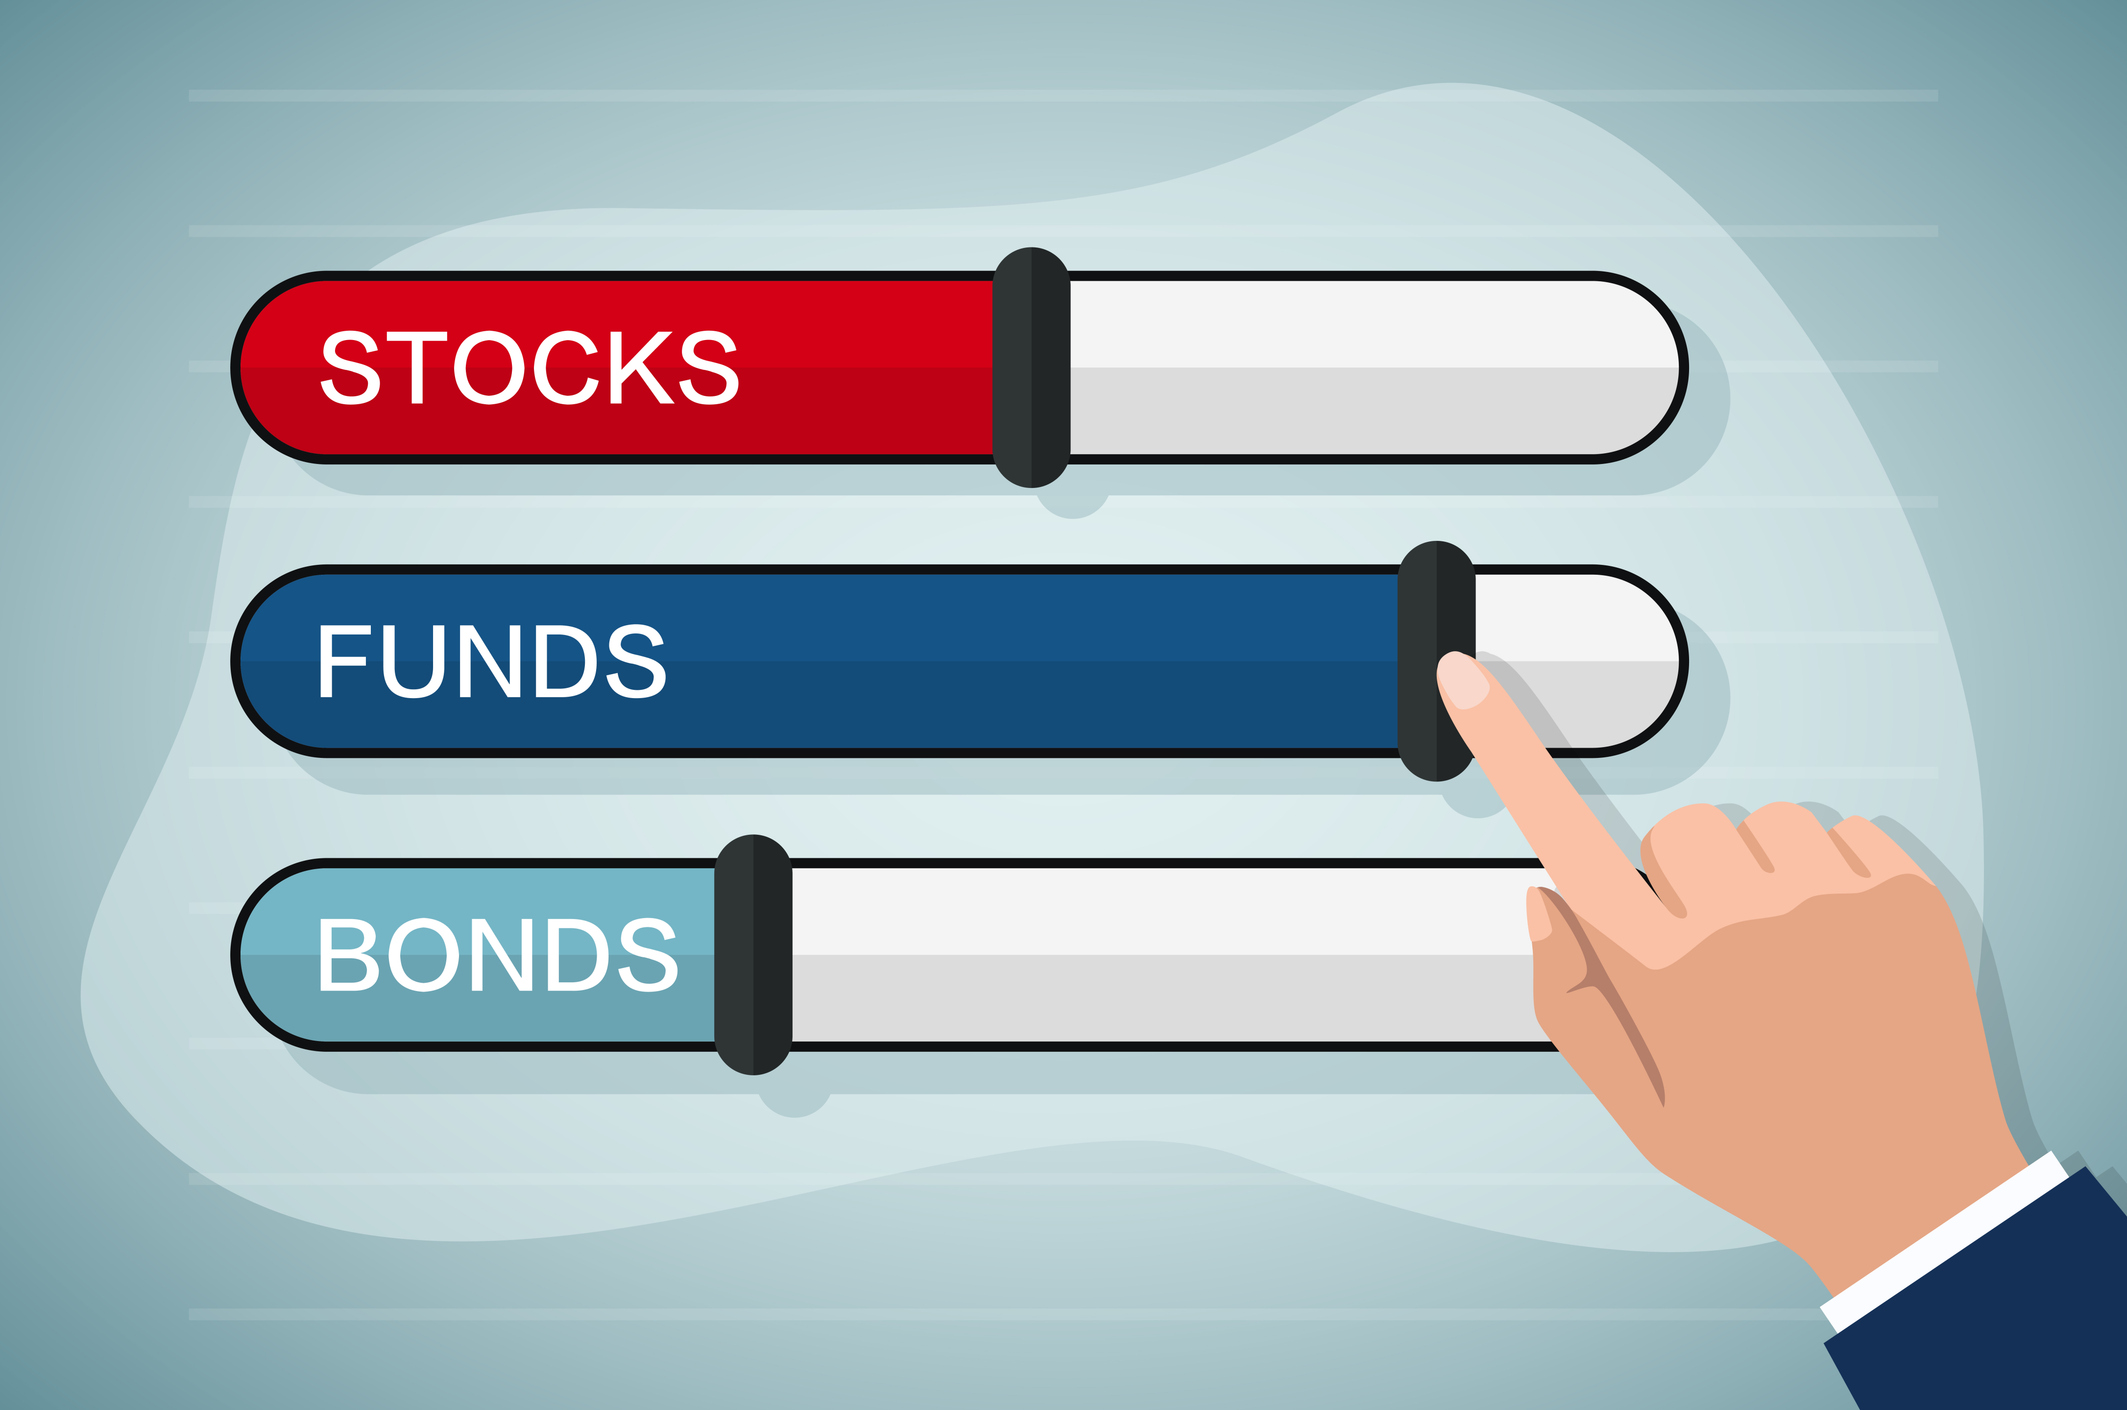
З наближенням пенсії ваша інвестиційна стратегія повинна зміщуватися з росту доходу на збереження капіталу.
- “Шлях ковзання”: Фінансові радники часто рекомендують стратегію “шляху ковзання”, яка передбачає поступове зменшення вашої частки акцій та збільшення частки консервативних інвестицій, таких як облігації та готівка. Підхід “120 мінус ваш вік” до побудови пенсійного портфеля є одним зі способів зменшення ризику.
- Створіть “Готівкову скриньку”: Багато пенсіонерів зберігають резерв готівки (на один-два роки витрат на проживання) на високоприбутковому ощадному рахунку або грошовому ринковому фонді, щоб отримувати відсотки та зберігати ліквідність. Ця “готівкова скринька” може використовуватися для покриття витрат без необхідності продавати інвестиції під час спаду на ринку.
5. Плануйте нефінансові аспекти виходу на пенсію
Успішний вихід на пенсію – це не лише про гроші, а й про мету та благополуччя. Логічно, що якщо ви хочете бути щасливим, ви повинні продовжувати займатися тим, що надає вашому життю змісту.
- Визначте свою мету: Чим ви будете займатися у свій час? Ви будете займатися волонтерством, присвячувати себе хобі, подорожувати або проводити більше часу з родиною? План для цієї нової фази життя може допомогти вам уникнути відчуття безцільності.
- Здоров’я та самопочуття: Плануйте, як ви будете залишатися фізично та ментально активними. Це може включати все: від регулярних фізичних вправ до відвідування безкоштовних занять та приєднання до соціальних груп.
- Протестуйте свій план: Деякі люди навіть рекомендують “пробну пенсію“, живучи за прогнозованим пенсійним бюджетом протягом кількох місяців, щоб перевірити, чи він є стійким.
Ви близькі до фінішу
Не поспішайте в останні місяці перед виходом на пенсію, інакше ви можете пропустити важливий термін або подати заяву на отримання виплат занадто рано. Щодо Medicare та Соціального страхування, вам потрібно знати, скільки часу триває процес отримання цих виплат, щоб уникнути прогалин у медичному покритті та мати достатньо коштів, поки не надійде ваш перший чек.
Почавши зараз, ви отримаєте час, щоб зрозуміти, скільки грошей ви витрачаєте, і відкоригувати свій бюджет перед виходом на пенсію. Ви також можете почати уявляти, як ви проводитимете час після завершення кар’єри. А якщо у ваших планах подорожі, ви можете скористатися новою гнучкістю, щоб зменшити витрати та уникнути сезонних натовпів.
За даними порталу: www.kiplinger.com