
Правило 4% не може безпечно визначити дохід від пенсії: ось реальні поради, які вам потрібні.
Хоча правило 4% є корисною відправною точкою, обсяг коштів, які можна знімати на пенсії, буде різним для кожного. Тривала пенсія не може спиратися на одноразовий розрахунок. Саме тому вам потрібен індивідуальний план доходу.
Одне з найважливіших питань пенсійного планування є також одним із найскладніших: скільки ви можете знімати зі свого портфеля щороку, не витративши всі гроші?
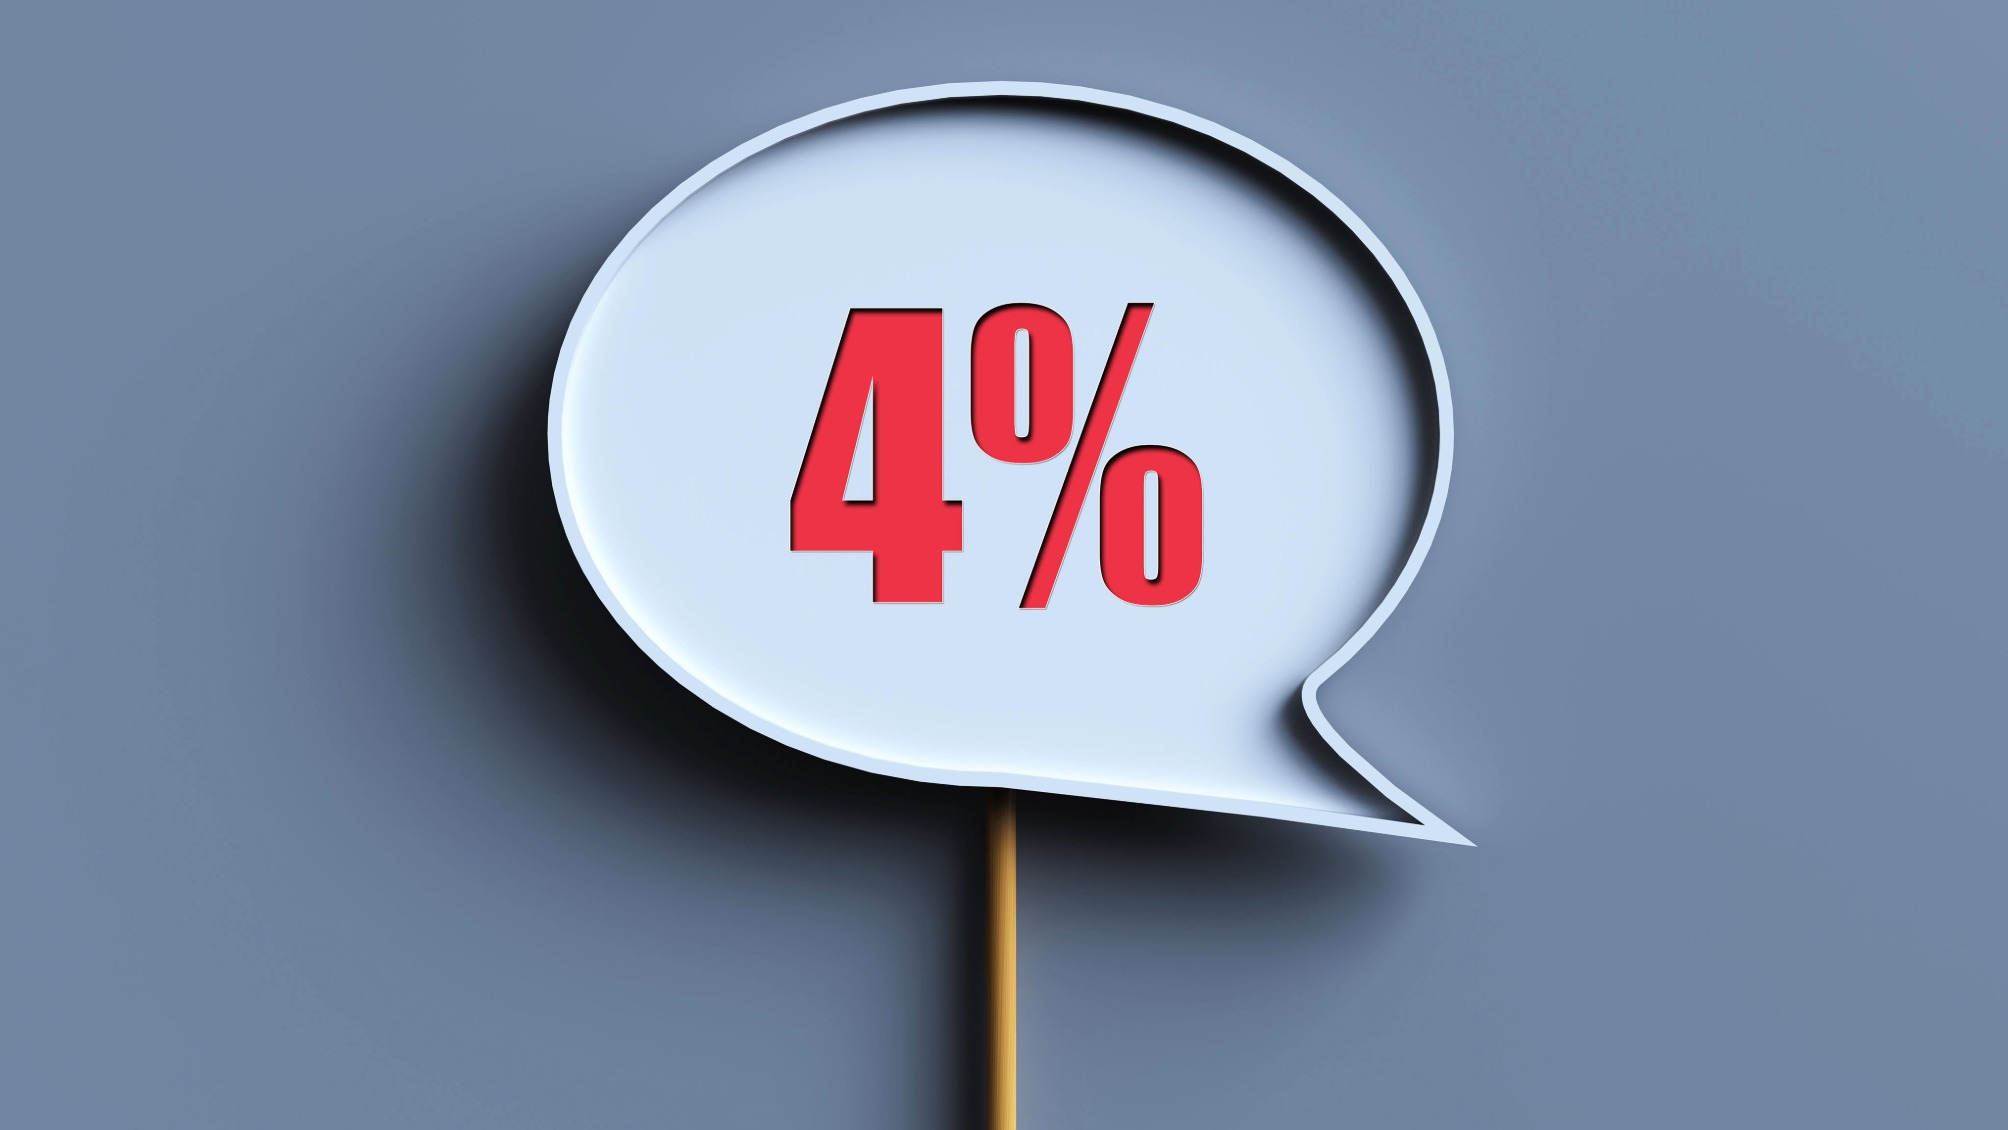
Часто згадуваною відправною точкою є правило 4%. Воно пропонує знімати приблизно 4% портфеля в перший рік, а потім збільшувати цю суму відповідно до інфляції.
Використовуючи це правило:
- Портфель на 1 мільйон доларів може спочатку підтримувати близько 40 000 доларів річних знять.
- Портфель на 1,5 мільйона доларів може підтримувати близько 60 000 доларів.
- Портфель на 2 мільйони доларів може підтримувати близько 80 000 доларів.
Ці цифри є ілюстраціями, а не гарантіями. Стала стратегія залежить від тривалості пенсії, прибутковості, інфляції, податків, витрат на охорону здоров’я, інших джерел доходу, гнучкості витрат та спадкових цілей.
Фінансовий радник може допомогти визначити, як ці фактори взаємодіють, і як стратегія повинна змінюватися з часом.
Правило 4% — це лише початок
Правило 4% приваблює своєю простотою. Пенсія — ні. Ринки коливаються, витрати на охорону здоров’я зростають, податкові закони змінюються, а витрати коригуються.
Радник може допомогти визначити, чи є 4% розумною ставкою для конкретного домогосподарства, чи, можливо, вища чи нижча початкова сума буде більш доцільною.
Чому правильна ставка зняття коштів є індивідуальною
Жодна єдина ставка зняття коштів не підходить для всіх пенсіонерів.
Тривалість пенсії та розподіл інвестицій. Людина, яка виходить на пенсію в 60 років, може потребувати, щоб портфель прослужив 35 або 40 років. Портфель також повинен збалансувати стабільність та зростання. Занадто консервативні інвестиції можуть ускладнити збереження темпу з інфляцією, тоді як надто агресивні інвестиції можуть призвести до великих збитків у невідповідний момент. Радник може змоделювати припущення щодо тривалості життя та створити розподіл, що відповідає потребам пенсіонера.
Інфляція та податки. Інфляція поступово зменшує купівельну спроможність. Податки також впливають на те, скільки з вилученої суми доступно для витрат. Зняття коштів з традиційних пенсійних рахунків зазвичай оподатковується, кваліфіковані зняття з Roth-рахунків можуть бути без податків, а оподатковувані рахунки можуть генерувати відсотки, дивіденди та приріст капіталу.
Порядок використання рахунків може впливати на податкові ставки, премії Medicare, оподаткування соціального забезпечення та обов’язкові мінімальні розподіли. Радник може допомогти скоординувати зняття коштів між різними типами рахунків та, за необхідності, співпрацювати з податковим фахівцем.
Інші доходи, витрати та спадкові цілі. Соціальне забезпечення, пенсії, доходи від оренди та виплати за ануїтетами можуть зменшити суму, необхідну з інвестицій. Пенсіонери, які можуть скоротити дискреційні витрати під час складних ринкових умов, можуть мати більше гнучкості.
Деякі пенсіонери хочуть витратити більшу частину своїх активів; інші хочуть зберегти багатство для сім’ї чи благодійних організацій. Радник може скоординувати доходи та збалансувати потреби способу життя з довгостроковою безпекою та спадковими цілями.
Чому середні прибутки не розповідають усієї історії
Навіть з урахуванням цих факторів, час отримання ринкової прибутковості може суттєво вплинути на результати пенсії.
Калькулятор може припускати, що портфель отримує стабільний середній прибуток щороку. Реальні ринки так не працюють. Двоє пенсіонерів можуть отримати однаковий середній прибуток за 20 років і все одно матимуть дуже різні результати залежно від того, коли виникають прибутки та збитки.
Важливість ризику послідовності прибутковості
Цей ризик часу відомий як ризик послідовності прибутковості.
Розглянемо двох пенсіонерів з однаковим початковим портфелем, зняттями коштів та середнім прибутком. Один отримує сильні прибутки на початку. Інший зазнає значних збитків незабаром після виходу на пенсію, а потім отримує сильніші прибутки пізніше.
Другий пенсіонер може залишитися з набагато меншою сумою грошей, оскільки зняття коштів під час спаду вимагають продажу більшої кількості акцій за заниженими цінами. Ці акції більше не доступні для участі у відновленні.
Припустимо, пенсіонер починає з 1 мільйона доларів і планує знімати 40 000 доларів щорічно. Якщо портфель знижується на 20% до зняття, його вартість падає до 800 000 доларів. Після вилучення 40 000 доларів залишається близько 760 000 доларів. Тоді портфелю потрібно буде отримати понад 31% зростання, щоб повернутися до 1 мільйона доларів.
Ось чому план зняття коштів не повинен діяти незалежно від інвестиційної стратегії.
Як радник може допомогти керувати ризиком пенсійного доходу
Ризик послідовності неможливо усунути, але ним можна керувати.
Підтримуйте належний резерв готівки. Готівка для найближчих витрат може зменшити потребу продавати акції під час спаду. Радник може допомогти визначити, скільки зберігати, не послаблюючи довгострокового зростання.
Створюйте гнучкі правила витрат. Пенсіонер може тимчасово відкласти велику покупку, зменшити подорожі або призупинити інфляційні підвищення. Встановлення заздалегідь узгоджених керівних принципів може полегшити прийняття цих рішень.
Систематично перебалансовуйте. Радник може відновити портфель до його передбаченого розподілу та допомогти запобігти тому, щоб короткострокові заголовки визначали інвестиційні рішення.
Координуйте соціальне забезпечення та пенсії. Відкладання соціального забезпечення може збільшити майбутній гарантований дохід, але вимагатиме більших знять з портфеля в короткостроковій перспективі. Радник може порівняти компроміси, пов’язані з податками, тривалістю життя та виплатами утриманцям.
Використовуйте динамічну стратегію зняття коштів. Фіксоване зняття може не залишатися доцільним протягом усієї пенсії. “Рейкові шляхи” (guardrails) можуть дозволити збільшення витрат після сильної ефективності та зменшення, коли портфель падає нижче заздалегідь визначених рівнів.
Чому постійна консультація важлива
Пенсійний план не слід розглядати як одноразовий розрахунок. Ринки, витрати, податкові закони, стан здоров’я та сімейні обставини змінюються.
Радник може переглядати ставки зняття коштів, перебалансовувати інвестиції, оновлювати прогнози, координувати податково-чутливі розподіли та надавати об’єктивну перспективу під час волатильних ринків.
Цінність порад полягає не в прогнозуванні кожного ринкового руху. Вона полягає в допомозі пенсіонерам приймати дисципліновані рішення на основі скоординованого плану, а не короткострокових емоцій.
Висновок
Правило 4% може бути корисною відправною точкою, але це не індивідуальний план пенсійного доходу.
Стала стратегія повинна враховувати тривалість пенсії, розподіл інвестицій, інфляцію, податки, витрати на охорону здоров’я, інші джерела доходу, гнучкість витрат, спадкові цілі та ризик послідовності прибутковості.
Фінансовий радник може об’єднати ці питання та допомогти скоригувати стратегію відповідно до змін обставин. Мета — не просто зняти максимально можливу суму сьогодні. Мета — збалансувати насолоду від пенсії зараз із забезпеченням фінансової безпеки на майбутні роки.